반응형
유나이티드헬스 주식을 지금 분할 매수해야 하는 이유는 무엇인가요?
유나이티드헬스 주식은 현재 내부자들의 대규모 매수와 저평가된 밸류에이션, 그리고 안정적인 배당 성장성을 보이고 있어 분할 매수하기에 매력적인 시점입니다
유나이티드헬스 주식의 현재 밸류에이션은 어떤가요?
- P/E Ratio: 섹터 평균 대비 약 24% 저평가, 5년 평균 대비 약 37% 저평가
- P/G Ratio: 섹터 평균과 유사한 적정 수준
- EBITDA: 섹터 평균 대비 약 18% 저평가, 5년 평균 대비 약 35% 저평가
유나이티드헬스 주식을 분할 매수해야 하는 이유를 분석한 영상입니다. 5월 급락 시점의 대주주 매입 사례를 분석하며, 의료계 인사들의 매수 동향을 강조합니다. 밸류에이션 지표인 per, pg, ev/ebitda, pbr을 분석하여 현재 주가가 저평가 상태임을 설명합니다. 특히 per이 섹터 평균 대비 낮다는 점을 강조하며, 배당의 안정성과 성장성을 고려할 때 장기 투자에 적합하다고 분석합니다. 다만, 매출 및 eps 성장률 둔화와 공매도 세력으로 인해 v자 반등은 어려울 것으로 예상하며, 시간 조정을 거칠 것으로 전망합니다.
1. 5월 16일, 유나이티드헬스 주식의 투자 적기 분석
- 5월 15일 급락 이후, 5월 16일 유나이티드헬스의 주가가 300불 밑으로 형성된 시점이었다 .
- 주요 대주주인 내부자들이 유나이티드헬스 주식을 매입한 사례를 제시하며, 해당 이사들이 개인 자금으로 주식을 구매했다 .
- '노즈월드'라는 인물이 5월 14일에 312불대에 300주를 구입했으며, 이는 급락 전이었음을 강조한다 .
- 이 인물은 신경과 의사이며 메이오 클리닉에서 사장과 CEO를 역임했던 경력이 있어, 정보에 근거한 투자 가능성을 시사한다 .
- 주가 하락 시 중요한 경력과 연륜을 가진 사람들이 주식을 매수한 것은 투자 판단의 근거가 될 수 있다 .
2.📈 유나이티드헬스 이사들의 주식 매수 사례 분석
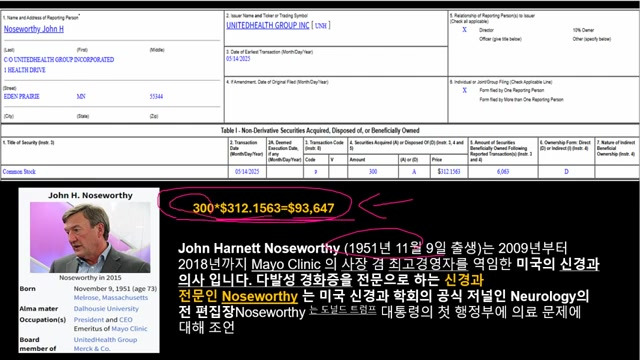
- 유나이티드헬스의 딜렉트제 이사인 길린스턴은 5월 15일 주가가 폭락했을 때 총 3,700주를 사들였는데, 이 가격대는 271불대였다 .
- 길린스턴은 개인적인 펀드를 이용해 3,700만 주를 구매했으며, 이 금액은 100만 달러 이상이었음을 강조한다 .
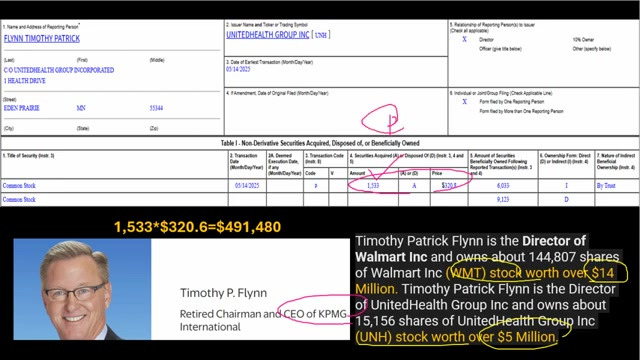
- 플린티모티 패트릭 또한 5월 14일에 자신의 돈으로 1,533주를 매입했으며, 그때 가격은 320불대였다 .
- 패트릭은 월마트와 유나이티드헬스의 이사로 활약 중이며, 현재 유나이티드헬스에서 약 5밀리언 정도를 보유하고 있는 인사이다 .
- 이러한 내부자 매수는 유나이티드헬스 주식의 300불대 초반 가격이 투자 메리트가 있음을 나타내며, 가격 메리트를 인식한 결과로 보인다 .
3. 유나이티드헬스 전직 CEO와 CFO의 대규모 매수 사례 분석
- 햄슬리 스티븐, 전직 CEO가 자신의 돈으로 2,500만 달러에 해당하는 86,700주의 유나이티드헬스 주식을 매수했다 .
- 이러한 대규모 매수는 햄슬리 스티븐이 유나이티드헬스의 가치가 낮아졌다고 판단한 것으로 볼 수 있다 .
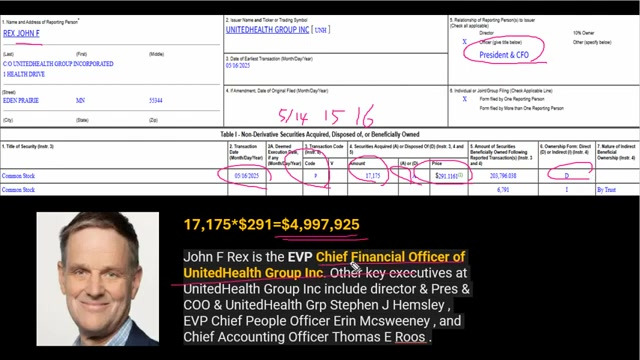
- 렉스잔 CFO도 자신의 돈으로 500만 달러에 해당하는 17,175주의 주식을 구입했으며, 두 사람 모두 5월 중순에 집중적으로 매수했다 .
- 유나이티드헬스의 고위 인사들이 직접적으로 주식을 매수한 것은 주가 상승에 대한 확신의 지표로 볼 수 있다 .
- 따라서, 유나이티드헬스의 주가는 앞으로 상당한 메리트가 있을 것으로 추정된다 .
4. 현재 저평가된 유나이티드헬스 주가 분석
- 전직 CEO와 CFO가 이미 주식을 매입했으며, 이는 주가가 상당히 저평가된 상태임을 시사한다 .
- 다양한 밸류에이션 지표(P/E, PG, EV/EBITDA, P/B)가 주가가 저평가 상태임을 입증하며, 특히 P/E 레이시오가 섹터 평균보다 24% 낮고 5년 평균보다 37% 저평가된 상태이다 .
- P/E, PG, EV/EBITDA, 그리고 P/B만을 살펴보면 충분히 투자 판단을 내릴 수 있으며, 중요한 것은 P/E 레이시오가 가장 중요하다고 강조하였다 .
- PG는 성장률을 기준으로 적정 수준에 있으며, EV/EBITDA가 5년 평균 대비 35% 저평가되었고 P/B 레이시오는 약간 고평가되었지만 큰 문제는 없다 .
- 유나이티드헬스 주가는 충분히 올라갈 여력이 있지만, 단기적으로 바로 V자 반등이 어렵고 시간 조정이 있을 것으로 전망된다 .
5. 유나이티드헬스 투자 전략과 전망
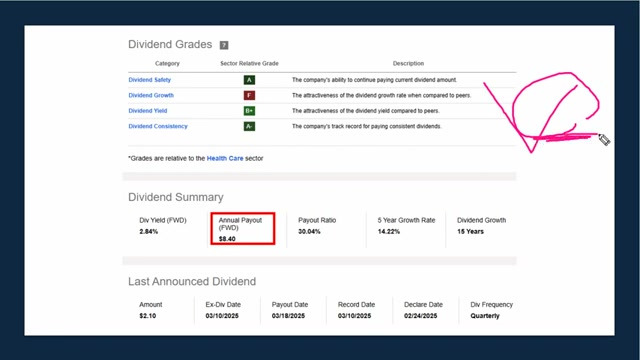
- 유나이티드헬스는 안정적이고 성장성 있는 배당을 제공하며, 배당률은 약 2.84%이다 .
- 주가의 즉각적인 V자 반등이 어려운 이유로는 매출과 EPS 성장률의 둔화가 있다 .
- EPS의 성장이 더뎌 주가가 즉각 반등하기 어려우며, 시간이 필요할 것으로 추정된다 .
- 현재 공매도가 18% 정도로 많아 주가의 급반등에 걸림돌이 될 것으로 보인다 .
- 분할 매수하여 장기적으로 주식을 보유하면서 배당 수익을 받는 전략이 추천된다 .
반응형
'주식관련' 카테고리의 다른 글
| 7월 FOMC 성명서 및 점도표 해설 l 파월 기자회견 | 윤제성 전 뉴욕생명자산운용 CIO 인터뷰 (9) | 2025.07.31 |
|---|---|
| 리스크 헷지 방법 개인투자자의 리스크 관리는? (2) | 2025.07.30 |
| 테슬라와 손잡은 삼성전자 22조 수주 호재! 앞으로 투자전략은 이렇습니다 (주식왕 찐쌤 | 김진) (5) | 2025.07.30 |
| [홍장원의 불앤베어] 트럼프 한마디에 국제유가 급등 왜. 3그룹으로 분열된 연준 (0) | 2025.07.30 |
| [김현석의 월스트리트나우-7월30일] 폭발한 장기국채 매수 "8월, 주식에 안좋고 채권에는 좋은 달" (2) | 2025.07.30 |


